


2026 年,AI 算力把“光互联”推到了舞台中央。LightCounting 2026 年7月上调预测:2026年全球以太网光模块销售额将增长73%,到 2031 年这一市场将达800亿美元。而在链条最上游,据《中国光电子器件产业技术发展路线图》及券商测算,高速光芯片国产化率仅约4%~5%,高端环节仍是这条最强产业链上最薄的一层。在VCSEL 光芯片这条最窄、也最深的赛道上,国家级专精特新“小巨人”名单里,2026 年之前一共只有 4 个中国名字。
CHAPTER 01
国家级“小巨人”是什么?含金量在哪?
很多人把“专精特新小巨人”当成一个笼统的荣誉,其实它是一条三级爬坡的培育体系:

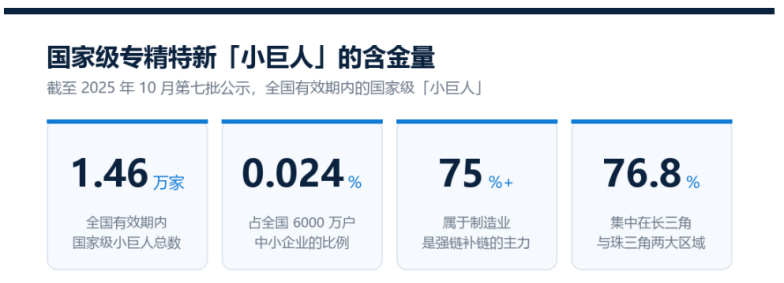
它由国家工业和信息化部认定,是中小企业梯度培育体系的最高层次。截至 2025 年 10 月第七批公示,全国有效期内“小巨人”约 1.46 万家,占全国 6000 多万户中小企业的约 0.024%——大约是“万里挑二”。而且第七批起审核全面收紧。换句话说,2025 年拿到的那张“小巨人”,是历史上最难拿的一张之一。
CHAPTER 02
名单:2026年之前,VCSEL光芯片的“小巨人”只有 4 家
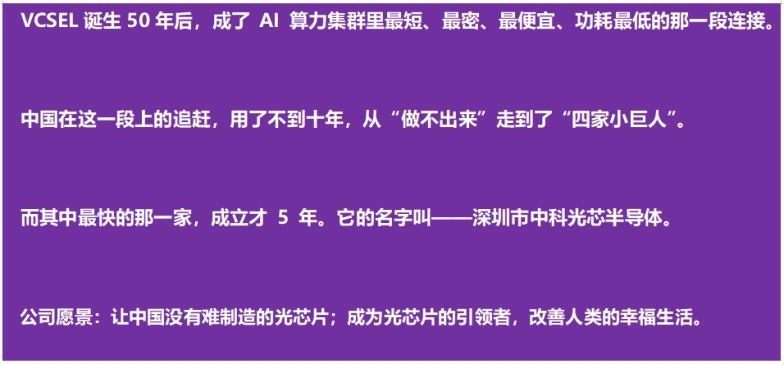
VCSEL(垂直腔面发射激光器)是光模块里“发光”的那个核心。它诞生于 1977 年,伊贺健一(被称为“VCSEL之父”,全球第一个VCSEL发明人)在日本东京工业大学的实验室里点亮了第一束垂直出射的光;50年后,它成了 AI 算力集群里最短、最密、单位成本最低的那一段连接。
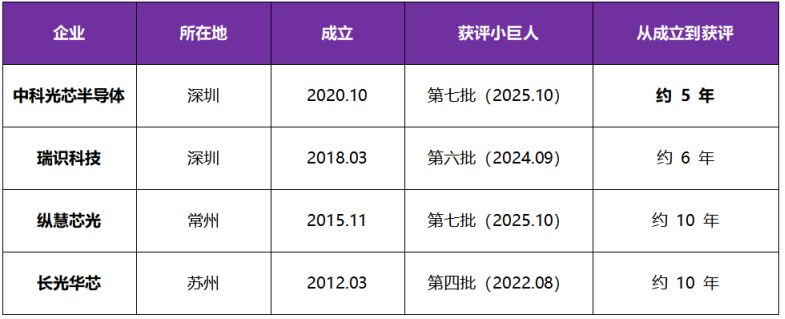
按照三个口径筛选——① 主营为 VCSEL 激光器光芯片(自研芯片,而非模组代理);② 获得国家级专精特新“小巨人”;③ 认定时间在 2026 年之前(第一至第七批)——全国范围内,名单上只有 4 家:
CHAPTER 03
四家四条路:他们到底不一样在哪?
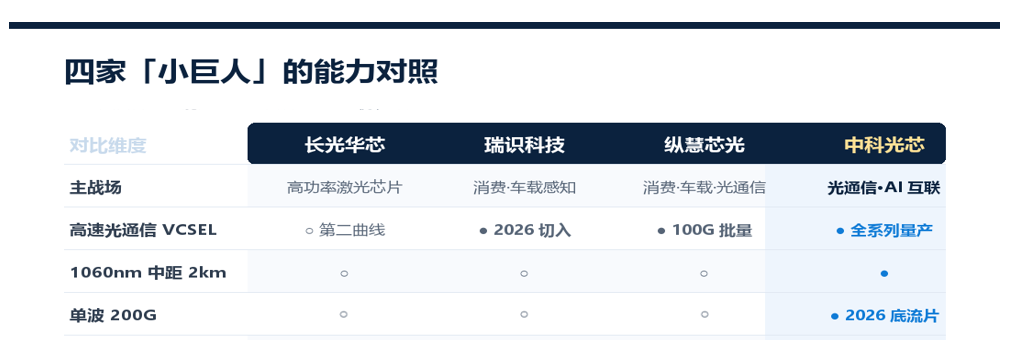
同样是 VCSEL“国家级专精特新小巨人”,四家其实走在四条不同的路上。
①长光华芯(苏州):从“高功率”长出来的 VCSEL
2012 年成立,2022 年 4 月登陆科创板(688048),是国内高功率半导体激光芯片的 IDM 旗帜。它的主业是高功率单管芯片——2025 年营收 4.77 亿元中,高功率单管占 84.22%;VCSEL 光芯片收入 4119 万元,占比约 9%,是正在培育的第二曲线。技术上:光传感多结 VCSEL 电光效率做到 74%,单模输出 20.2mW,均为行业领先,但主业并不是光通信VCSEL。优势是平台底座厚,挑战是 VCSEL 不是它的主战场,该业务毛利率仍受良率拖累。(长光华芯 2025 年年度报告(上交所))
②瑞识科技(深圳):从“感知”长出来的模组派
2018 年成立,2024 年 9 月第六批国家级小巨人。打法是“光传感VCSEL芯片,而不是光通信VCSEL芯片”“芯片+光学+应用”的垂直整合,卖的是模组和方案:二维可寻址 VCSEL 全球首家量产、三星 Galaxy Ring 独家 VCSEL 供应商、扫地机器人细分市占率超 70%,累计出货超 2 亿颗,6 英寸晶圆量产破万片。它的强项在场景理解和快速落地;高速光互连 VCSEL 则是 2026 年才正式亮牌的新战场(单通道 100G 发布)。
③纵慧芯光(常州):出货量最大的 传感VCSEL 玩家
2015 年成立,也是2025年10月第七批国家级小巨人。光传感VCSEL路线,并非光通信VCSEL路线,是全球仅有的两家同时在智能手机VCSEL和汽车激光雷达领域 VCSEL 规模量产稳定供货的企业之一;自建 6 英寸 GaAs 外延线,100G VCSEL 已出货,并正投入向 InP 高端光通信芯片延伸。它的强项是规模、客户与资本;光通信VCSEL是其增长的新增量,而非“原生基因”。
④中科光芯半导体(深圳):唯一把“VCSEL光通信/光引擎/NPO”当主业
前三家的 VCSEL,或是工业平台中的一类产品,或是从消费、感知延伸过来;只有中科光芯半导体从第一天起(2020年成立),就把靶心对准了AI 算力中心的光通信 VCSEL,并且没有停在光芯片上——它往下打通了光引擎,往上预研了 NPO/CPO。公司拥有核心专利超过80项,其中30多项发明专利已经获得授权。同时基于核心成果获得的荣誉资质接近50项,仅全国总决赛获得前三等奖的荣誉奖项已经超过5次,包括全球欧美同学会、全球清华大学国强杯人工智能大赛、全国创新创业大赛、全国创翼双创大赛、中国颠覆性创新创业大赛等。
CHAPTER 04
中科光芯半导体的五个“不一样”
不一样之一:出身——一家从“清华系+华为系”里长出来的公司
2020 年 10 月,清华大学电子信息工程郑博士在深圳龙岗创立中科光芯。他原在华为任资深技术专家十余年,现任深圳清华大学研究院光电芯片研发中心主任,深圳大学、南方科技大学产业教授,并担任清华、深技大、北理莫斯科、港中深等高校研究生校外导师。联合创始人黄博士也来自清华系,曾获国家科技进步奖二等奖、广东省科技进步一等奖。核心团队是标准的“清华系+华为系+海外留学”光芯片博士阵容,科学家顾问团队包括中科院院士、美国国家工程院院士以及被誉为“VCSEL 之父”的技术奠基人。不一样之二:速度——5 年,产品技术和荣誉资质三级跳
2020 年 10 月成立 → 2022 年 12 月深圳市创新型中小企业 → 2024 年 12 月深圳市专精特新中小企业 → 2025 年 10 月国家级专精特新“小巨人”。从成立到国家级认定,用时 5 年,是本文四家中最短的(长光华芯约 10 年、纵慧芯光约 10 年、瑞识约 6 年)——而且是在“史上最严的第七批”里过的审。一个硬佐证:2025 年 8 月,其自主研发的 100G PAM4 VCSEL 光芯片通过《国家信息光电子创新中心》验证;同年,产品经《中国信通院》严格评价,获国家级工信部科技成果“国内领先”认证。
不一样之三:波长——别人做100米,他做500米-2公里
行业默认公式是“850nm 多模 VCSEL=机柜内短距(<100m)”。而中科光芯半导体的产品矩阵里,有一条业界少有的线:1060nm VCSEL,把 VCSEL 的战场从 100 米推进到 500 米—2 公里。这一步的意义在于:VCSEL 长期被 InP 系 EML 压着打,正是因为距离;把距离边界推到 2km,等于用 VCSEL 的成本结构,去打边发射激光器的性能战场。速率上,850nm 的 10G/25G/50G/100G 已量产,单波 200G( PAM-4)预计 2026 年底完成流片;1060nm 同步覆盖 100G/200G。全部采用 6 英寸晶圆,提供单芯片与 1×4 阵列配置,满足 GR-468 可靠性标准。基于这项技术,深圳清华大学研究院与中科光芯半导体共建“光电芯片单片集成技术研发中心”,公司创始人郑博士担任研发中心主任。
不一样之四:路线——从光芯片,到光引擎,再到 NPO/CPO
大多数 VCSEL 公司卖“激光器发光点”,中科光芯半导体卖“光子集成芯片”。光引擎方面,已批量出货;NPO/CPO 方面,1.6T NPO 与 3.2T CPO 进入预研。其新一代 1060nm VCSEL-NPO :倒装背发射设计,芯片可在 150℃ 高温下稳定工作;自研超表面透镜集成技术,用晶圆级光刻完成光学对准,良率与一致性大幅提升。基于这项研究,“基于玻璃基板的超高速共封装光引擎集成芯片技术研发”项目获《深圳市重点产业研发计划立项(2025)》(深圳市唯一项目),直指 3.2T/6.4T CPO 的“卡脖子”环节。更罕见的是双路线:中科光芯半导体在 VCSEL-CPO 与硅光-CPO 两条技术路线上同时布局。VCSEL 适合机柜内短距、高并行、成本敏感,硅光适合跨机柜长距、高带宽密度——两者按链路层级分工、分层共存。在 NPO/CPO 路线尚未收敛的当下,这意味着客户不必被迫站队。不一样之五:站位——它站在AI核心产业链的清单里
中科光芯的核心客户名单包括:华为、中兴通讯、移动/联通/电信三大运营商、光迅科技、华工科技、烽火通信、上海剑桥,以及国家级 ZGC 实验室万卡算力中心、天顿数据万卡算力中心、龙岗区城投百亿级算力中心等。2026 年 10 月,公司与中国电信深圳分公司签署战略合作框架协议,在算力中心领域深度合作。公司已形成“深圳总部(芯片研发中心+高端 COB 光引擎产线)+武汉光谷(量产代工)+浙江(晶圆流片共建)”的多基地布局。
中科光芯半导体,从光芯片到光引擎,做更懂光互联的激光器光芯片提供商。对一个独立的器件供应商(领先VCSEL+领先SiPh)而言,客户最看重的从来不只是价格,而是当技术路线不确定时,你不逼他站队——这正是中科光芯半导体-双路线技术布局的商业含义。
隆基绿能供稿